“SK하이닉스 주가전망, 지금 들어가도 되는 걸까요?” 결론만 먼저 말씀드리면 실적과 증권사 컨센서스만 보면 여전히 매수 우위지만, 이미 많이 오른 구간이라 한 번에 다 넣기보다 나눠서 접근하는 편이 안전합니다.
최근 SK하이닉스 주가가 하루에도 몇 퍼센트씩 출렁이면서 검색창에 “SK하이닉스 주가전망”을 쳐보신 분들이 많으실 거예요. HBM 훈풍을 타고 사상 최대 실적을 찍었다는 뉴스와, 동시에 고점 대비 급락했다는 뉴스가 같이 뜨니 헷갈리는 게 당연합니다.
이 글에서는 목표주가 컨센서스, 실적 지표, 그리고 놓치기 쉬운 리스크까지 한 번에 정리해 드릴게요.
핵심만 먼저 정리해 드립니다
- 2026년 8월 18일 기준 현재가는 약 175만 4,000원이고, 증권사 평균 목표주가는 316만 4,332원으로 현재가 대비 상당한 괴리가 남아 있습니다.
- 목표주가를 제시한 38개 증권사 전원이 매수 의견이고, 매도 의견은 하나도 없습니다.
- 2026년 1분기 영업이익률이 72%로 엔비디아(65%)를 넘어섰을 만큼 HBM 사업의 수익성이 좋습니다.
- 다만 목표주가 괴리가 크다는 건 그만큼 기대치도 높다는 뜻이라, 단기 조정 가능성은 항상 열어둬야 합니다.
- 2026년 7월 나스닥에 ADR(티커 SKHY)로 상장하면서 해외 투자자 접근성도 넓어졌습니다.
HBM 초호황, 지금 SK하이닉스 주가전망을 챙겨야 하는 이유
2026년 1분기 SK하이닉스는 매출 52조 5,800억원을 기록했습니다. 1년 전과 비교하면 198% 증가한 수치예요. 영업이익은 37조 6,100억원으로 무려 405% 늘었습니다.
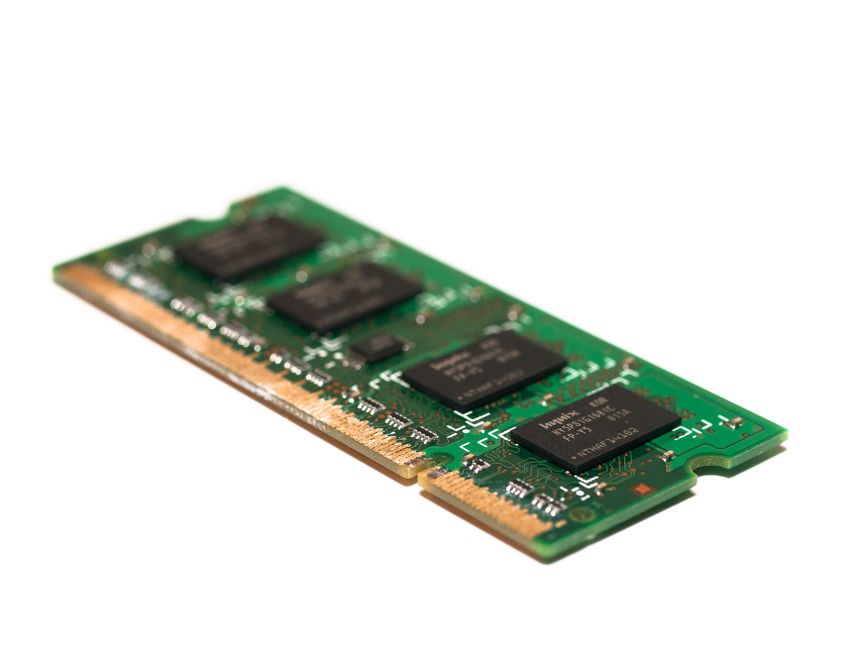
이 실적을 견인한 건 다들 아시다시피 HBM(고대역폭 메모리)입니다. AI 서버용 반도체 수요가 폭발하면서 SK하이닉스는 세계 HBM 시장의 70~80%를 차지하고 있고, 엔비디아를 비롯한 AI 칩 업체들에 핵심 부품을 공급하는 위치에 서 있습니다. HBM이 정확히 어떤 기술인지 궁금하시다면 위키백과의 고대역폭 메모리 설명을 참고하시면 이해가 빠릅니다.
업계에서는 2026년 HBM 물량이 이미 완판됐고, 2027~2028년까지 공급 부족이 이어질 거라는 전망도 나옵니다. 지금 SK하이닉스 주가전망을 다시 확인해야 하는 이유가 바로 여기에 있어요. 공급이 부족한 상태가 몇 년간 지속된다는 건 실적의 방향성 자체는 쉽게 꺾이지 않는다는 뜻이거든요.
투자자 유형별로 접근법이 다릅니다
같은 SK하이닉스 주가전망을 보더라도 투자 성향에 따라 접근 방식은 달라야 합니다. 아래 표로 정리해 봤어요.
| 투자자 유형 | 적합한 전략 | 유의할 점 |
|---|---|---|
| 장기 성장주 투자자 | 여러 차례에 나눠 매수 후 장기 보유 | 단기 변동성을 감내할 수 있어야 함 |
| 단기 트레이더 | 실적 발표·목표주가 조정 구간 대응 | 급등락 대비 손절 기준을 미리 정해둘 것 |
| 해외 분산 투자자 | 나스닥 ADR(SKHY)로 접근 | 환율 변동, 국내 대비 낮은 유동성 고려 |
애널리스트 최고 목표주가는 KB증권·유진투자증권 기준 380만 원에서 530만 원 사이까지 제시돼 있고, 가장 보수적인 곳은 120만 원을 제시했습니다. 나스닥 ADR 기준으로는 평균 목표가가 244달러로, 현재가 대비 약 62% 상승 여력을 보고 있는 셈입니다.
매수 전 체크리스트, 순서대로 밟아 보세요
막연히 “오른다더라”는 얘기만 듣고 들어가기보다, 아래 순서로 한 번씩 짚어보시는 걸 추천드려요.
- 1단계 최근 분기 실적과 증권사 리포트의 목표주가 컨센서스를 확인합니다. 금융감독원 전자공시시스템(DART)에서 분기보고서 원문을 직접 확인할 수 있습니다.
- 2단계 현재가와 목표주가 사이 괴리율을 계산해 봅니다. 괴리가 클수록 기대 수익도 크지만, 그만큼 눌림목 리스크도 큽니다.
- 3단계 한 번에 매수하지 말고 매수 회차와 가격대를 미리 나눠 계획을 세웁니다.
- 4단계 HBM 공급 계약, 경쟁사(삼성전자·마이크론) 동향, 미·중 무역 규제 뉴스를 주기적으로 점검합니다.
놓치기 쉬운 리스크 포인트
실적만 보면 장밋빛이지만, 실제 투자에서는 아래 부분을 놓쳐서 낭패를 보는 경우가 많습니다.
- 고평가 논란: 이미 목표주가와의 괴리가 큰 상태라, 일부에서는 단기적으로 과열됐다는 시각도 있습니다.
- 하향 조정 가능성: 2026년 7월에도 일부 증권사가 목표주가를 낮춘 사례가 있었던 만큼, 실적 전망이 바뀌면 단기 급락이 나올 수 있습니다.
- 범용 D램 가격 변동성: HBM 외 범용 D램 가격이 흔들리면 수익성에도 영향을 줄 수 있습니다.
- 미·중 무역 규제: 반도체 산업 특성상 국제 정치 이슈에 주가가 민감하게 반응합니다.
- ADR 유동성: 나스닥 상장 초기라 국내 주식보다 거래량이 적어 스프레드가 넓게 형성될 수 있습니다.
자주 묻는 질문
Q. SK하이닉스 목표주가는 정확히 얼마인가요?
A. 증권사 38곳 평균은 316만 4,332원이고, 최고치는 KB증권·유진투자증권이 제시한 380만~530만 원, 최저치는 120만 원입니다. 증권사마다 편차가 크니 여러 곳을 비교해 보시는 게 좋습니다.
Q. 지금 주가가 너무 비싼 거 아닌가요?
A. 현재가가 목표주가 평균보다 낮아 여력이 남아 있다는 분석이 많지만, 이미 큰 폭으로 오른 만큼 단기 조정 가능성도 함께 고려해야 합니다. 분할 매수로 접근하는 투자자가 많은 이유입니다.
Q. 나스닥 ADR(SKHY)과 국내 주식(000660)은 뭐가 다른가요?
A. 기초 자산은 같지만 거래 시장과 통화가 다릅니다. 해외 계좌로 분산 투자하고 싶은 분들은 ADR을, 국내 계좌로 편하게 거래하고 싶은 분들은 기존 종목을 선택하시면 됩니다.
오늘 정리한 SK하이닉스 주가전망, 실제로 확인해 보실 항목을 체크리스트로 정리해 드립니다.
- 최근 분기 실적과 목표주가 컨센서스 최신본 확인하기
- 현재가 대비 목표주가 괴리율 계산해 보기
- 분할 매수 회차와 가격대 미리 정해두기
- HBM 공급 계약·무역 규제 뉴스 주기적으로 체크하기
실적이 좋다고 무조건 따라 들어가기보다, 본인의 투자 성향에 맞는 속도로 접근하시는 게 가장 중요합니다. 오늘 정리한 내용이 판단에 도움이 되셨길 바랍니다.

이 글은 공개된 자료를 정리한 정보 제공 목적의 참고용 글입니다. 특정 종목의 매수나 매도를 권해 드리는 내용은 아니며, 최종적인 투자 판단은 투자자 본인의 몫이라는 점만 함께 봐주세요.